 Προσθέστε τον bwinΣΠΟΡ FM 94.6 ως προτιμώμενη πηγή στο Google
Σχεδόν διπλασιάστηκε μέσα σε έναν χρόνο ο αριθμός των ασφαλιστηρίων συμβολαίων για κυβερνοκινδύνους στην Ελλάδα, φτάνοντας τα 397.990 το 2025, έναντι 208.747 το 2024. Η αύξηση κατά 90,7% αποτυπώνει το αυξανόμενο ενδιαφέρον για προστασία από τις οικονομικές συνέπειες των κυβερνοεπιθέσεων, οι οποίες μπορούν πλέον να επηρεάσουν επιχειρήσεις κάθε μεγέθους αλλά και ιδιώτες.
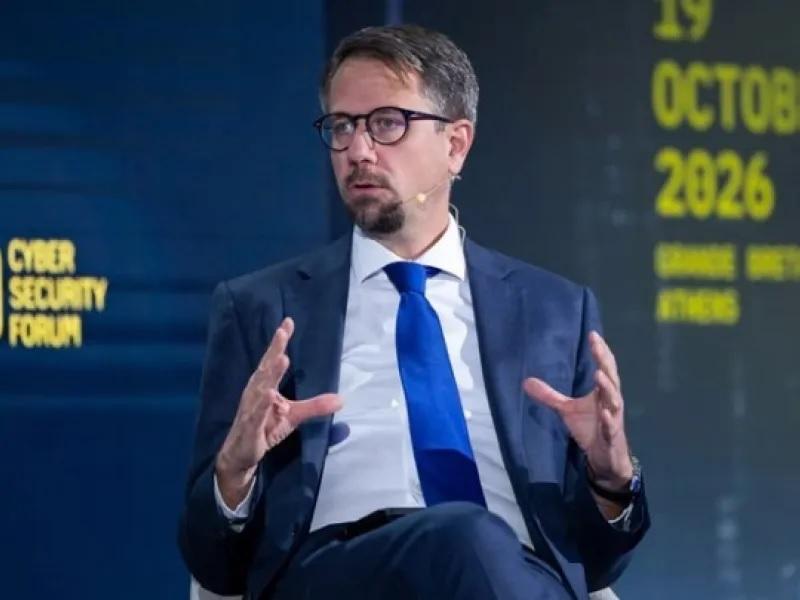
«Δεν υπάρχει επιχείρηση που να μην είναι στόχος», τονίζει σε συνέντευξή του στο ΑΠΕ-ΜΠΕ ο Κώστας Βούλγαρης, επικεφαλής της ομάδας εργασίας Cyber Insurance της Ένωσης Ασφαλιστικών Εταιρειών Ελλάδος (ΕΑΕΕ).
Η χρήση ψηφιακών συστημάτων σε ολοένα περισσότερες επιχειρηματικές δραστηριότητες διευρύνει και τις πιθανές συνέπειες μιας επίθεσης. Εκτός από την υποκλοπή προσωπικών ή εταιρικών δεδομένων και την ηλεκτρονική απάτη, οι κυβερνοεπιθέσεις μπορούν να προκαλέσουν διακοπή λειτουργίας, ζημιές σε εξοπλισμό, ακόμη και κινδύνους για την υγεία και την ασφάλεια.
Χαρακτηριστικά είναι τα πρόσφατα περιστατικά κυβερνοεπιθέσεων σε συστήματα επαγγελματικών ψυγείων, που δείχνουν ότι μια ψηφιακή παραβίαση δεν περιορίζεται απαραίτητα στην απώλεια πληροφοριών, αλλά μπορεί να επηρεάσει άμεσα τη λειτουργία μιας επιχείρησης.
Όπως εξηγεί ο κ. Βούλγαρης, τα κίνητρα πίσω από μια κυβερνοεπίθεση δεν είναι πάντοτε εύκολο να προσδιοριστούν. Οι επιθέσεις μπορεί να συνδέονται με εγκληματικές ομάδες χάκερ, κρατικούς φορείς ή άλλες επιδιώξεις. Το κοινό στοιχείο είναι ότι κάθε οργανισμός ή πρόσωπο που χρησιμοποιεί λογισμικό μπορεί δυνητικά να αποτελέσει στόχο.
Σχεδόν 398.000 ασφαλιστήρια Cyber – Η μεγαλύτερη αύξηση στους ιδιώτες
Σύμφωνα με την έρευνα της ΕΑΕΕ για την περίοδο 2022-2025, τα συμβόλαια ασφάλισης έναντι ηλεκτρονικών και διαδικτυακών κινδύνων αυξήθηκαν από 32.370 το 2022 σε 397.990 το 2025.
Από τα συμβόλαια του 2025, τα 395.232 αφορούσαν φυσικά πρόσωπα (Personal Cyber), ενώ 2.758 επιχειρήσεις (Commercial Cyber). Σε σύγκριση με το 2024, οι ασφαλίσεις ιδιωτών αυξήθηκαν κατά 91,2% και οι ασφαλίσεις επιχειρήσεων κατά 35,7%.
Τα συνολικά ανώτατα όρια ασφαλιστικής κάλυψης ανήλθαν σε 3,95 δισ. ευρώ, από 2,86 δισ. ευρώ το προηγούμενο έτος, καταγράφοντας αύξηση 38%. Πρόκειται για τα όρια των καλύψεων που προβλέπονται από τα ασφαλιστήρια και όχι για ποσά αποζημιώσεων που καταβλήθηκαν.
Ο Κώστας Βούλγαρης συνδέει την αύξηση της ζήτησης με την εξάπλωση της τηλεργασίας και την εντονότερη εξάρτηση των πολιτών από ψηφιακές υπηρεσίες κατά την περίοδο της πανδημίας.
«Το ενδιαφέρον αυξάνεται κατακόρυφα, κυρίως από τα φυσικά πρόσωπα. Η πανδημία και η απομακρυσμένη εργασία έκαναν πιο ορατό τον κίνδυνο. Ακολουθούν και οι επιχειρήσεις, αλλά με πιο αργούς ρυθμούς, καθώς για να προχωρήσουν στην ασφάλιση πρέπει προηγουμένως να πραγματοποιήσουν μια σειρά επενδύσεων. Επομένως, δεν πρόκειται μόνο για το κόστος του ασφαλιστηρίου, αλλά για ένα σύνολο επενδύσεων που απαιτούνται για την προστασία τους», σημειώνει.
Για τις επιχειρήσεις, η απόκτηση ασφαλιστικής κάλυψης συνδέεται με το επίπεδο προστασίας των πληροφοριακών τους συστημάτων. Η διαδικασία μπορεί να απαιτεί προηγούμενες επενδύσεις σε τεχνικές υποδομές, οργανωτικά μέτρα και συστήματα ασφαλείας.
Οι ασφαλιστικές ζημιές και το κόστος των κυβερνοεπιθέσεων
Οι δηλωθείσες ζημιές που συνδέονται με ασφαλιστήρια Cyber έφτασαν τις 653 το 2025, από 519 το 2024, παρουσιάζοντας αύξηση 25,8%. Από αυτές, 621 αφορούσαν συμβόλαια φυσικών προσώπων και 32 επιχειρηματικά συμβόλαια.
Τα στοιχεία αυτά δεν αποτελούν συνολική καταγραφή των κυβερνοεπιθέσεων στην Ελλάδα. Αφορούν αποκλειστικά περιπτώσεις για τις οποίες υπήρχε ασφαλιστική κάλυψη και υποβλήθηκε σχετική δήλωση ζημιάς.
Η μέση συχνότητα ζημιών διαμορφώθηκε το 2025 στο 0,16% για το σύνολο των ασφαλιστηρίων, με το ίδιο ποσοστό να καταγράφεται στα συμβόλαια ιδιωτών. Στις επιχειρήσεις, η αντίστοιχη συχνότητα ήταν σημαντικά υψηλότερη, στο 1,16%.
Διαφορές εμφανίζονται και στο οικονομικό ύψος των δηλωθεισών ζημιών. Η μέση ζημιά στο σύνολο των ασφαλίσεων υπολογίστηκε σε 1.112 ευρώ, ενώ για τους ιδιώτες διαμορφώθηκε στα 472 ευρώ και για τις επιχειρήσεις στα 13.531 ευρώ.
Η ΕΑΕΕ διευκρινίζει ότι τα συγκεκριμένα ποσά βασίζονται στα μέχρι στιγμής διαθέσιμα στοιχεία και ενδέχεται να αναθεωρηθούν, καθώς δεν έχει οριστικοποιηθεί το τελικό κόστος όλων των ασφαλιστικών απαιτήσεων.
Οι πληρωθείσες αποζημιώσεις ανήλθαν σε 263.723 ευρώ το 2025, έναντι 392.976 ευρώ το 2024, παρουσιάζοντας μείωση 32,9%.
Αντίθετα, το απόθεμα των εκκρεμών ζημιών αυξήθηκε κατά 21,7%, φτάνοντας τα 462.667 ευρώ, από 380.244 ευρώ το προηγούμενο έτος. Το τελικό ύψος των αποζημιώσεων εξαρτάται από την εξέλιξη και την εκκαθάριση των σχετικών απαιτήσεων.
Ηλεκτρονικές αγορές, phishing και κακόβουλο λογισμικό
Η ανάλυση της ΕΑΕΕ για τις αιτίες των ασφαλιστικών ζημιών παρουσιάζει διαφορετική εικόνα μεταξύ ιδιωτών και επιχειρήσεων. Τα στοιχεία αφορούν συγκεκριμένα περιστατικά της περιόδου 2022-2025 για τα οποία υπήρχε διαθέσιμη αναλυτική πληροφόρηση.
Στα ασφαλιστήρια φυσικών προσώπων εξετάστηκαν 75 ζημιές. Από αυτές, οι 61 σχετίζονταν με ηλεκτρονικές αγορές, ποσοστό 81,3%. Τρεις περιπτώσεις αφορούσαν πλαστοπροσωπία και ηλεκτρονικό «ψάρεμα» (spoofing και phishing), δύο συνδέονταν με κακόβουλο λογισμικό και εννέα με άλλες αιτίες.
Στα επιχειρηματικά συμβόλαια, από τις οκτώ ζημιές που αναλύθηκαν, οι πέντε οφείλονταν σε κακόβουλο λογισμικό και οι τρεις σε περιστατικά spoofing και phishing.
Ως προς τις αποζημιώσεις που καταβλήθηκαν για τις συγκεκριμένες περιπτώσεις επιχειρήσεων, το 89,1% αντιστοιχούσε σε επιθέσεις spoofing και phishing και το 10,9% σε περιστατικά κακόβουλου λογισμικού.
Τι καλύπτει ένα ασφαλιστήριο Cyber
Τα ασφαλιστήρια κυβερνοκινδύνων μπορούν να προσφέρουν οικονομική προστασία για διαφορετικές συνέπειες μιας ψηφιακής επίθεσης, ανάλογα με τους ειδικούς όρους και τις εξαιρέσεις κάθε σύμβασης.
Σύμφωνα με τους ενημερωτικούς οδηγούς της ΕΑΕΕ, στις πιθανές καλύψεις περιλαμβάνονται η ανάκτηση δεδομένων, η αποκατάσταση πληροφοριακών συστημάτων και λογισμικού, καθώς και η αμοιβή εξειδικευμένων τεχνικών και νομικών συμβούλων.
Μπορούν επίσης να καλύπτονται έξοδα διαχείρισης περιστατικών παραβίασης προσωπικών δεδομένων, ενημέρωσης πελατών και αντιμετώπισης συνεπειών που αφορούν τη φήμη μιας επιχείρησης.
Για τις επιχειρήσεις, ιδιαίτερη σημασία έχει η δυνατότητα κάλυψης οικονομικών απωλειών λόγω προσωρινής διακοπής της δραστηριότητάς τους. Ανάλογα με το ασφαλιστήριο, μπορεί να προβλέπεται αποζημίωση για διαφυγόντα λειτουργικά κέρδη, σταθερά έξοδα που εξακολουθούν να καταβάλλονται και πρόσθετες δαπάνες για την ταχύτερη αποκατάσταση της λειτουργίας.
Η ΕΑΕΕ παραθέτει ως ενδεικτικό σενάριο την περίπτωση εμπορικής εταιρείας που δέχεται κυβερνοεπίθεση, με αποτέλεσμα να κρυπτογραφηθεί μεγάλο μέρος των δεδομένων του κέντρου πληροφορικής της.
Η επιχείρηση δεν μπορεί πλέον να εξυπηρετήσει τους πελάτες της ούτε μέσω του ηλεκτρονικού της καταστήματος ούτε από τα φυσικά σημεία πώλησης. Σε μια τέτοια περίπτωση, εφόσον προβλέπεται από το συμβόλαιο, η ασφαλιστική εταιρεία μπορεί να συμβάλει με εξειδικευμένους συνεργάτες στην αντιμετώπιση της επίθεσης, στην ανάκτηση αρχείων και στην επαναλειτουργία των συστημάτων.
Οι εξαιρέσεις και ο «σιωπηρός κυβερνοκίνδυνος»
Ένα από τα ζητήματα που επισημαίνει η ΕΑΕΕ αφορά τον λεγόμενο «σιωπηρό κυβερνοκίνδυνο» (Silent Cyber), δηλαδή την περίπτωση μιας ζημιάς από κυβερνοεπίθεση που δεν καλύπτεται ούτε εξαιρείται ρητά από ένα παραδοσιακό ασφαλιστήριο περιουσίας ή αστικής ευθύνης.
Ενδεικτικό είναι το σενάριο όπου κακόβουλο λογισμικό παραβιάζει τα δεδομένα προγραμματιζόμενου μηχανήματος και προκαλεί πυρκαγιά σε βιομηχανική μονάδα. Σε αυτή την περίπτωση τίθεται το ερώτημα κατά πόσο η ζημιά καλύπτεται από την ασφάλιση περιουσίας, καθώς η αρχική αιτία είναι μια ψηφιακή επίθεση.
Επιπλέον, οι σωματικές βλάβες και οι υλικές ζημιές μπορεί να εξαιρούνται από τα ασφαλιστήρια Cyber και να καλύπτονται από άλλα ασφαλιστικά προϊόντα. Η πραγματική έκταση της προστασίας καθορίζεται επομένως από τις προβλέψεις και τις εξαιρέσεις του εκάστοτε συμβολαίου.
Η προετοιμασία της ασφαλιστικής αγοράς
Ο Κώστας Βούλγαρης σημειώνει ότι οι ασφαλιστικές εταιρείες έχουν προσαρμόσει τα τελευταία χρόνια τη διαχείριση των κυβερνοκινδύνων, ενσωματώνοντας σχετικά δεδομένα στον υπολογισμό των κεφαλαιακών τους αναγκών και στις αναλογιστικές μελέτες.
«Στην ασφαλιστική αγορά προετοιμαζόμαστε εδώ και χρόνια για την αύξηση τέτοιων φαινομένων. Υπολογίζονται τα αναγκαία κεφάλαια, υπάρχουν σχετικές προβλέψεις στις αναλογιστικές μελέτες, ενώ και τα ασφαλιστήρια συμβόλαια έχουν γίνει πολύ σαφή ως προς τις καλύψεις και τις ρητές εξαιρέσεις τους. Μετά την περίοδο της καραντίνας, η αγορά είναι προετοιμασμένη», αναφέρει.
Παράλληλα, επισημαίνει ότι η Ευρωπαϊκή Ένωση ενισχύει το νομοθετικό πλαίσιο προστασίας από τους κυβερνοκινδύνους.
Σε ό,τι αφορά την ελληνική αγορά, εκτιμά ότι οι εγχώριες επιχειρήσεις βρίσκονται σε χαμηλότερο επίπεδο τεχνολογικής ανάπτυξης σε σύγκριση με μεγάλους ευρωπαϊκούς ομίλους. Κατά την άποψή του, αυτό συνδέεται και με το γεγονός ότι τα περιστατικά που έχουν αντιμετωπίσει μέχρι σήμερα δεν έχουν την ίδια κλίμακα με εκείνα που έχουν καταγραφεί σε μεγάλες επιχειρήσεις του εξωτερικού.
Η διαρκής επέκταση των ψηφιακών εφαρμογών, πάντως, καθιστά την προστασία των επιχειρηματικών συστημάτων ολοένα πιο αναγκαία, τόσο με τεχνικά μέτρα κυβερνοασφάλειας όσο και με τη διαχείριση των ενδεχόμενων οικονομικών συνεπειών.
Η ΕΑΕΕ διευκρινίζει ότι τα στατιστικά στοιχεία της έρευνας προέρχονται από οκτώ ασφαλιστικές επιχειρήσεις και βασίζονται στην πληροφόρηση που ήταν διαθέσιμη κατά τη σύνταξή της. Κατά συνέπεια, το ύψος των ζημιών και των αποζημιώσεων ενδέχεται να μεταβληθεί όσο ολοκληρώνεται η εξέταση των ασφαλιστικών απαιτήσεων.
Πηγή: ΑΠΕ-ΜΠΕ
Ακολουθήστε τον bwinΣΠΟΡ FM 94.6 στο Google News για να μαθαίνετε πρώτοι τα τελευταία νέα από την Ελλάδα και τον κόσμο.